Quand on s’installe en tant que kiné libéral, la comptabilité n’est clairement pas ce qui fait rêver. Entre les patients, les plannings surchargés et la gestion du cabinet, les aspects financiers passent souvent au second plan. Résultat : des erreurs qui coûtent cher, des charges oubliées, et une déclaration 2035 bouclée dans la panique en mai.
Que vous soyez titulaire, collaborateur ou remplaçant, voici les réflexes concrets qui changent la donne pour la comptabilité de votre activité de masseur-kinésithérapeute.
Micro-BNC ou déclaration contrôlée : posez-vous la question dès le départ
C’est le premier choix structurant, et beaucoup de kinés le font mal.
Le micro-BNC s’applique automatiquement si vos recettes annuelles restent sous les 77 700 euros. L’administration applique un abattement forfaitaire de 34 % sur vos recettes, censé couvrir toutes vos charges. Pas de 2035, pas de détail : c’est simple.
Le problème ? Un kiné installé en cabinet a rarement seulement 34 % de charges. C’est plutôt entre 40 et 55 %, parfois plus. Loyer, CARPIMKO, URSSAF, assurances, matériel… ça grimpe vite. En restant au micro-BNC, vous payez donc de l’impôt sur des revenus fictifs.
Prenons un exemple concret. Avec 70 000 euros de recettes et 30 000 euros de charges réelles :
- En micro-BNC, votre bénéfice imposable est de 46 200 euros (70 000 moins 34 %)
- En déclaration contrôlée, il tombe à 40 000 euros
À un taux marginal de 30 %, ça fait presque 1 900 euros d’économie par an. Tous les ans.
Le micro-BNC ne se justifie vraiment que pour les remplaçants en début d’activité, qui ont peu de charges fixes.
Les frais déductibles que les kinés oublient trop souvent
La gestion cabinet kiné passe aussi par une bonne connaissance de ce que vous pouvez déduire. Et la liste est plus longue que ce qu’on croit.
Les charges évidentes, tout le monde les connaît : le loyer, les cotisations CARPIMKO (comptez entre 3 000 et 6 000 euros par an selon vos revenus), l’URSSAF, l’assurance RCP.
Mais il y a toutes les autres. Celles qu’on oublie systématiquement :
- Les frais de blanchisserie (blouses, draps de table)
- Les indemnités kilométriques domicile-cabinet
- La quote-part professionnelle du téléphone et d’Internet (50 à 75 % selon l’usage)
- Les frais de repas pris seuls pour raison professionnelle (environ 15 euros déductibles par repas, entre le minimum forfaitaire et le plafond fiscal)
- La cotisation à l’Ordre (environ 300 euros par an)
- Les formations et le DPC
- Les petits consommables : huile de massage, bandes, gel ultrasons…
Sur une année, ces « oublis » peuvent représenter 1 000 à 3 000 euros de charges non déduites. C’est autant d’impôts payés pour rien.
La déclaration 2035 : moins compliquée qu’elle en a l’air
La 2035, c’est un peu l’épouvantail de la comptabilité kiné libéral. Mais concrètement, si vous tenez vos comptes à jour, c’est un formulaire qui se remplit presque tout seul.
Ce qu’il faut retenir :
- C’est une comptabilité de trésorerie : vous enregistrez quand l’argent entre et quand il sort. Pas de comptabilité d’engagement, pas de provisions à calculer.
- Vous devez tenir un livre-journal des recettes et des dépenses, et un registre des immobilisations (votre table de massage, vos appareils d’électrostimulation, etc.).
- La 2035 se compose de la partie A (compte de résultat) et B (éléments complémentaires).
- Le résultat est reporté sur votre déclaration personnelle, case 2042-C-PRO.
- Deadline : en général, deuxième ou troisième semaine de mai.
Un point qui a changé récemment : l’adhésion à une AGA (Association de Gestion Agréée) ne donne plus d’avantage fiscal direct depuis 2023. La majoration de 25 % pour les non-adhérents a été supprimée. L’AGA reste utile pour la vérification de votre 2035 et la tranquillité vis-à-vis du fisc, mais ce n’est plus un passage obligé. Comptez 150 à 350 euros par an si vous décidez d’y adhérer quand même.
Remplaçants et collaborateurs : chacun son cas
La comptabilité ne fonctionne pas de la même façon selon votre statut, et les confusions sont fréquentes.
Si vous êtes remplaçant, vous percevez une rétrocession d’honoraires (en général 80 à 90 % du chiffre, le reste revenant au titulaire). Vous déclarez cette rétrocession comme recette. Vos charges sont souvent limitées — pas de loyer, peu de matériel propre — et le micro-BNC peut suffire tant que vous restez sous le seuil.
Attention cependant : les cotisations CARPIMKO sont obligatoires dès le premier acte, même en remplacement. Beaucoup de remplaçants l’apprennent un peu tard.
Pour le collaborateur, c’est différent. Vous exercez dans le cabinet d’un titulaire, mais vous développez votre propre patientèle. Vous versez une redevance au titulaire (en général 10 à 30 % de vos recettes) pour l’utilisation du local et du matériel. Cette redevance est déductible, et comme vos charges sont plus conséquentes qu’un remplaçant, la déclaration contrôlée est souvent plus intéressante.
Dans les deux cas, le piège classique reste la confusion entre recettes brutes et nettes. Le titulaire qui accueille un remplaçant doit déclarer l’intégralité de ses honoraires, puis déduire la rétrocession versée. Ne pas le faire dans cet ordre est une erreur que l’administration repère facilement.
Automatiser pour gagner du temps (et de l’argent)
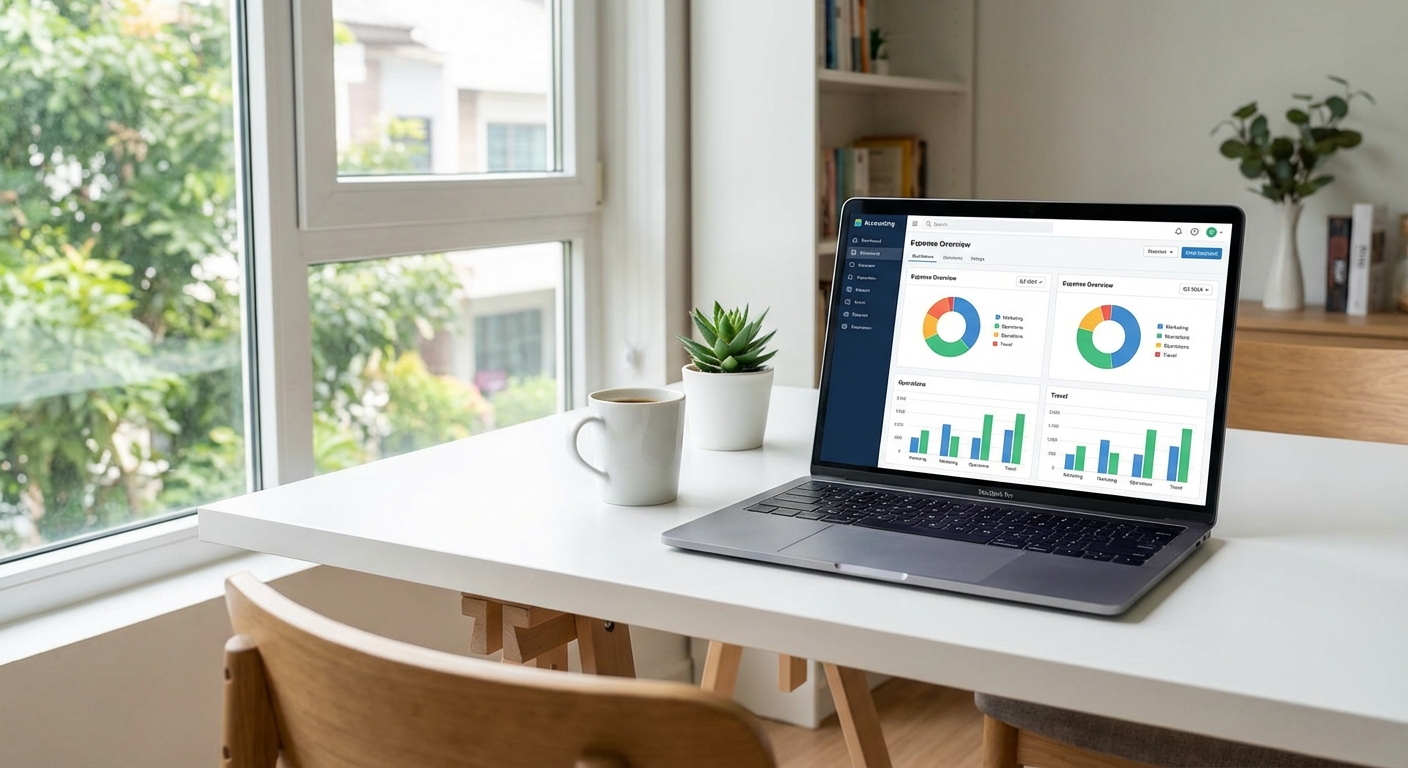
Un kiné qui gère sa comptabilité manuellement — tableur Excel, tickets de caisse dans un tiroir, saisie en fin de mois — y passe facilement 4 à 8 heures par mois. C’est du temps en moins avec les patients, et surtout, c’est une source d’erreurs.
Les logiciels comptables avec synchronisation bancaire automatique changent vraiment la donne. La connexion directe à votre compte pro importe les transactions au fil de l’eau, les catégorise (après une phase d’apprentissage), et prépare votre 2035 en continu.
En pratique, on passe de plusieurs heures par mois à 30 minutes, parfois moins. Et les oublis de charges déductibles disparaissent quasi complètement.
Un bon logiciel comptable kinésithérapeute coûte entre 300 et 700 euros par an. Un expert-comptable spécialisé BNC, plutôt 1 200 à 2 500 euros. Si votre situation est simple (pas de société, pas de salariés), un logiciel automatisé peut tout à fait remplacer le comptable. Pour aller plus loin sur la comptabilité des kinés, il existe des guides qui détaillent toutes les spécificités du métier.
Parmi les solutions populaires, Indy (ex-Georges) est sans doute la plus utilisée chez les professions libérales de santé. Mais d’autres comme Macompta.fr ou Dougs méritent aussi qu’on s’y intéresse.
Les 5 réflexes à prendre dès maintenant
Pour conclure sans tourner autour du pot :
- Ouvrez un compte bancaire dédié à votre activité. Ce n’est pas obligatoire en libéral, mais c’est le meilleur moyen d’y voir clair et d’éviter les ennuis en cas de contrôle.
- Passez en déclaration contrôlée si vous êtes installé. Si vos charges dépassent 34 % de vos recettes (et c’est presque toujours le cas), vous y gagnerez.
- Notez tout, tout de suite. Un paiement par carte est traçable. Un achat en espèces sans ticket, non. Gardez vos justificatifs pendant au moins 6 ans.
- Provisionnez vos cotisations sociales. L’URSSAF et la CARPIMKO fonctionnent avec des cotisations provisionnelles régularisées l’année suivante. Ne pas anticiper, c’est s’exposer à des appels de régularisation douloureux.
- Automatisez ce qui peut l’être. Votre temps vaut mieux que de la saisie comptable.
La comptabilité masseur-kinésithérapeute n’a rien de sorcier quand on a les bons outils et les bons réflexes. Autant s’en occuper proprement dès le départ, plutôt que de courir en mai pour boucler une 2035 dans l’urgence.